
工信部、商务部、市场监管总局9月22日联合印发《轻工纺织产业发展“十五五”规划》,把轻工+纺织这两大传统民生产业未来五年的转型路线一次讲清。核心不是再追求“做大”,而是从规模领先转向“智能+绿色+融合+品牌+全球价值链中位势提升”。下面按目标、任务、行业落点、投资机会、风险约束五层拆。
一、总体定位与2030量化目标
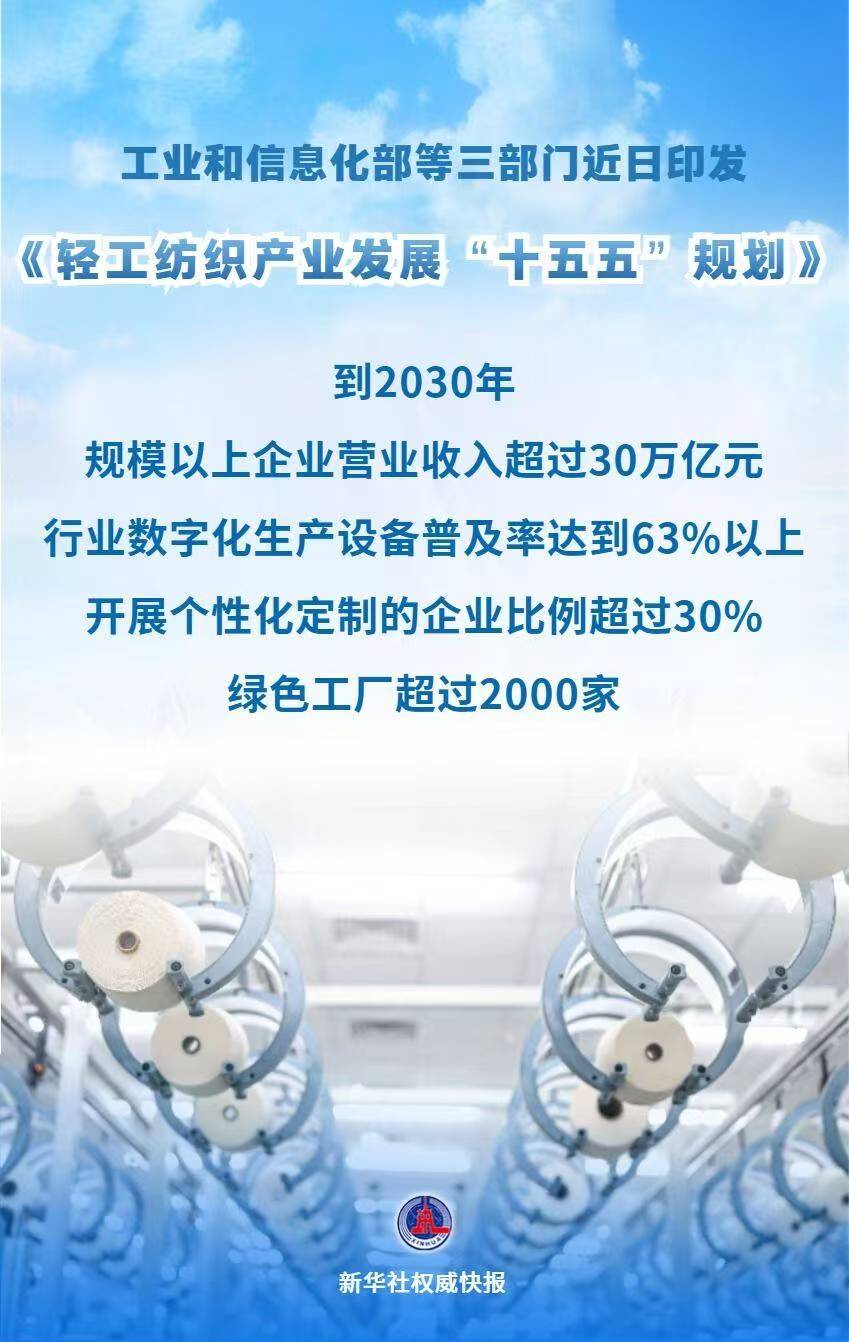
轻工纺织是工业基本盘:截至2025年底,规上企业数、营收、利润、出口分别占全部工业34.5%、19.8%、20.8%、32%,带动就业约5500万人。 规划基期2025年营收27.7万亿元,提出到2030年11项预期指标,关键几组:
规上营收>30万亿元(2025年27.7)
全员劳动生产率>40万元/人(2025年34.6)
重点企业研发投入强度>3%(2025年2.9)
数字化生产设备普及率>63%(2025年56.6)
个性化定制企业比例>30%(2025年23.8)
绿色工厂>2000家(2025年1650)
中国消费名品约600个(2025年249)
产业集群约550个、高水平中试平台>300个、企业技术中心>350个
解读:营收5年复合增量约2.3万亿、增速不高(个位数区间),但研发、数字化、绿色、名品这些“质效指标”增幅远大于营收增幅——政策明显在用硬指标逼企业从“铺产能”转“提附加值”。
二、五大方向、14项任务的主线
官方框架是“提升创新—供需适配—数绿转型—融合拓展—国内外布局”。
1)创新攻关:从整机赶超下沉到材料、装备、核心部件
设19个细分攻关方向,覆盖家电垂类模型、光学膜/电池隔膜、无铬鞣皮革、特种纸基(新能源隔膜/绝缘纸/空气过滤)、高端陶瓷、化纤高性能纤维(芳纶等)、印染数码喷头与智能测配色、产业用纺织品非织造、纺织机械(碳纤维/芳纶成套、电子清纱器、高速卷绕头)、大型纸机、高速无梭织机、自动缫丝机、食品核心菌种/酶/乳清配料、化妆品生物活性原料等。
信号很明确:过去轻纺痛点不在组装,而在“纤维工艺控制、印染喷头、高端纺机、核心菌种、光学膜、环保冷媒”等卡点。用“揭榜挂帅+赛马”、制造业创新中心、中试平台(>300个)把实验室往工程化推。
2)供需适配:一老一小+情绪消费+国潮+强制标准
供给端列了老年用品、婴童/青少年、时尚美妆、营养健康食品、IP潮玩、智能家居、国潮服饰、体育用品、宠物卫浴/玩具等新增长点; 场景端提情绪疗愈、睡眠改善、休闲旅行。标准端是硬约束:制修订30项以上强制性国标、600项左右行业急需标准,重点覆盖家电、玩具、婴童、老年用品、智能家居互联互通;探索银发产品认证、绿色纺织/有机食品/循环再利用纤维标识。
这一步是把“三品”(增品种提品质创品牌)做成可考核指标,名品从249扩到600,本质是扶本土品牌替代中高端进口。
3)数绿协同:AI垂直模型+强制能耗环保+循环再利用
AI侧:研发轻纺重点行业垂直大模型、全产业链专用智能体;14个细分行业部署AI场景;化纤做“分子—结构—性能”设计模型与数字孪生,纺纱做AI配棉、视觉巡检、断头自动接头,印染做AI测配色,服装做趋势生成式模型+3D虚拟试衣,鞋包/家纺/珠宝做生成式辅助设计与“一人一版”定制。 设备侧推工业控制系统更新、5G专网、工业互联网,数字化设备率从56.6%拉到63%。
绿色侧:产品绿色设计、“智能+储能”照明、“家电+楼宇”节能;陶瓷/日用玻璃/化纤清洁能源替代;环保、能耗、水耗、污染物强制标准;废旧纺织品分类处理中心、家电再循环互联工厂;绿色工厂破2000家。
数绿放在一起是规划最实的一块——AI降不良率、能源管理系统降单耗,对利润薄的传统轻纺是少数能算ROI的改造路径。
4)融合化:纺织+医疗/土建/海洋/电子/新能源,轻工+文旅+全屋智能
“纺织+”目录是新增重点:医疗健康(ECMO膜、人造血管、医用高分子纤维)、土工建筑(温/湿/压敏智能土工布)、海洋工程、电子、新能源五个领域; 轻工侧把非遗、酿造、文房、乐器接入文旅,工业遗产改观光工厂,VR/AR复现工艺;智能家居推全屋互联、智能服务机器人、智能眼镜、智能乐器,社区/健康/陪伴新场景。
这意味着纺织不再只按“服装+家纺”估值,产业用纺织品、医用/车用/新能源用纤维会成为单独增长曲线。
5)布局与出海:龙头供应链+跨境电商+标准互认+产融
国内支持龙头建智慧供应链平台,带专精特新“小巨人”、单项冠军、中小微融通;国外鼓励独立站、入驻国际主流电商,推动家电/电池/食品/皮革/服装深度参与国际标准,检测认证互认。组织实施上用产融合作平台、首台套/首批次/首版次、上市融资、职教共同体(卓越工程师/高技工)。
三、对各子行业的影响判断
化纤/高性能纤维:芳纶、碳纤维、菌草/竹/棉杆制浆、生物基可降解、闪蒸非织造是重点,利好有研发平台和下游医疗/新能源客户的企业;但能耗、废水、绿色工厂达标成本会淘汰小产能。
纺机/印染:数码喷墨喷头、智能测配色、短流程纺纱、高速无梭织机、自动缫丝机国产替代受政策倾斜;印染企业若达不到水耗/排污强制标准,改造支出大。
服装家纺:生成式AI+3D试衣+定制比例>30%是硬导向,酷特、万事利类C2M/花型大模型会被当作样板,但中小服装厂要先解决版型数据和MES。
家电/照明/家具:垂类大模型、人机交互、环保冷媒、全屋智能互联、智能+储能照明是主线;智能家居强制互联互通标准会重构生态,封闭系统厂商承压。
造纸/塑料/陶瓷/皮革:造纸向新能源纸基隔膜、绝缘纸、微纳米纤维素走;塑料向光学膜、电池隔膜、阻燃导电抗菌走;皮革无铬鞣、生物基染整;陶瓷清洁能源替代。均属“材料化”升级。
食品/化妆品/玩具/银发:新食品资源、核心菌种、乳清/MHO、生物合成香料、AI测肤、银发用品、婴童智能交互是消费端增量;强制标准变多,低端代工和安全不合规产品出清。
四、投资与产业落地看什么
政策确定性较高的方向:工业AI/垂直模型与质检、数字孪生、智能纺纱/印染软件;高性能纤维与产业用纺织;智能装备(纺机、纸机、灌装、无梭织机);废旧纺织/家电再循环;绿色工厂节能改造;国潮/银发/IP潮玩品牌;智能家居互联。产融平台、首台套/首批次政策会降低相关企业研发和投放成本。
但别只按“概念”买:规划把研发强度>3%、数字化率>63%、定制>30%、绿色工厂>2000作为考核,受益的是有数据积累、能拿政府中试/技改资金、能把AI落到良率和能耗的龙头与专精特新;纯贴标签公司会被强制标准和采购方准入过滤掉。
五、约束与执行风险
轻纺以民营、中小微为主,AI和中试投入门槛高,规划虽提平台赋能、轻量化工具,但落地取决于地方补贴和龙头开放供应链。
绿色强制标准(水、能、污、碳)会提高合规成本,出口型企业同时面对欧盟碳边界、数字产品护照等外部规则,标准互认进度影响出海节奏。
30万亿营收目标偏稳健,不代表全行业同涨;内部是“名品/集群/绿色/智能集中,低端产能出清”的结构分化。
轻工规划中新增三大关键词解读
潮玩、银发经济、情绪疗愈写进《轻工纺织产业发展“十五五”规划》,本质是把轻纺从“造功能产品”重新定义为“造人群解决方案、造情绪场景、造文化IP”。它不只是新增几个消费品类,而是牵动研发、设计、标准、品牌、渠道和产业集群的一套政策转向。
一、为什么把它们并列写进国家级规划
规划总目标到2030年规上轻纺营收超30万亿,但同批硬指标是研发强度>3%、数字化设备普及>63%、个性化定制企业>30%、中国消费名品约600个、绿色工厂>2000家——也就是说增量不靠铺产能,而靠“高附加值新品+品牌+场景”把客单和复购做起来。
官方解读里把逻辑说得很直:供给要适配“文化产业、运动经济、大健康、银发经济、数字经济”,发展适配情绪疗愈、睡眠改善、休闲旅行等场景的消费品,满足多元化、个性化、体验式需求。潮玩、银发、情绪疗愈正好分别对应“文化/IP”“一老”“心理与生活方式”三块新消费入口。
二、潮玩:从“玩具制造”升级为“IP+智能+定制”
规划把IP潮玩列进新增长点,配套动作不止是做公仔:
供给端:大力发展IP潮玩,专栏“时尚潮品”覆盖国风国潮服饰鞋包、智能玩具、人工智能眼镜/手表、乐器、雕刻编织刺绣丝绸陶瓷漆器等文创;婴童方向另列智能化玩具、儿童手表、定位婴儿车。
智能化:规划推智能玩具、智能终端、重点行业垂直大模型和专用智能体;服装/鞋包/家纺用生成式辅助设计和“一人一版”定制,定制企业比例目标>30%。
品牌化:中国消费名品从249扩到约600个,纺织服装创意设计领航集聚区、特色集群同步建设,等于给有IP运营能力的本土品牌开“名品+集群+产融”通道。
渠道出海:鼓励建独立站或入驻国际主流电商,IP出海会和标准、检测认证互认绑在一起。
产业含义:代工型玩具/文创如果只做生产,利润仍薄;能沉淀自有IP、做智能交互、接AI设计和小批量定制、走名品集群的,才吃得到政策红利。风险是IP版权、未成年人安全、智能玩具数据与强制国标(玩具强制标准在30项以上强标、600项行业标准的范围内)。
三、银发经济:从“老年服装”扩成“适老轻纺+健康家居”系统
规划对银发不是单点扶持,而是“目录+产品+标准+场景”:
顶层:发布适老化产品和服务推广目录,编制升级和创新消费品指南,把老年用品与婴童、时尚美妆、营养健康、IP潮玩、智能家居、国潮、体育并列为新增长点。
产品清单:具有安全防护、舒适功能、健康预警的家居/服装/家用纺织品;适老特殊医学用途配方食品;养老服务机器人、多功能护理床、健康监测设备;老年人专用洗涤用品、化妆品、轻量化运动健身产品。
交叉轻纺:家纺/服装做防跌倒、温感、压力监测、易穿脱;照明做适老照明和低眩光;家具/家电做智能互联与健康预警;这与“智能家居互联互通强制性国标”绑定。
标准认证:适老产品会借30项以上强标、600项行业标准、AI相关认证标识来立门槛;解读提到探索银发产品认证。
产业含义:银发不是低价赛道,而是“纺织+电子+家电+康复+服务机器人”的融合赛道。有临床/养老渠道、能做软硬一体(比如智能床垫、预警服、护理机器人配套纺织品)的公司,比单纯卖老年衫更有规划溢价。
四、情绪疗愈:轻纺的“功能属性”转向“情绪属性”
规划原文把情绪疗愈和睡眠改善、休闲旅行并列成场景型消费,落地到多个轻纺子类:
香氛美妆:开发天然绿色、微生态、功效化妆品和高品质长时效香精香料;香妆线另提AI调香、数字调香库、个性化美妆、AI测肤和虚拟试妆,以及东方美学+植物资源国货名品。
光与空间:照明攻低/无眩光、多基色高光效、场景化光配方;推“智能+储能”照明、适老/护眼/情绪光环境,从卖灯具转卖光环境方案。
睡眠与家纺服饰:家纺、家居、服装承接睡眠改善;纺织趋势研究、十大类纺织创新精品、国潮/非遗/丝绸/陶瓷提供“文化疗愈”内容。
音乐与文旅:乐器制造与音乐教育/音乐生活融合,青少年方向列音乐疗愈设备;工业旅游、非遗工坊、工艺美术提供线下情绪消费空间。
智能终端陪伴:智能服务机器人、智能眼镜、智能玩具、智能健身器材进入“智慧生活融合业态”,部分承担陪伴/减压/运动反馈。
产业含义:情绪疗愈不是玄学品类,而是用“香+光+声+触+数据”重新定价。可量化方向包括助眠家纺、香氛个护、场景照明、音乐/冥想硬件、文旅工美体验;难点在功效证据、评价标准和安全(尤其香精致敏、光生物安全、青少年使用时长)。
五、对企业和地方的实际信号
产品策略:从单SKU转“人群包”——银发安全包、Z世代IP包、助眠情绪包、亲子智能包,用定制和中试快速打样(中试平台目标>300个)。
技术投入:AI设计/调香/测配色、垂直模型、智能体、数字孪生;轻纺企业报项目可对齐“研发>3%、数字化>63%、定制>30%”。
品牌与渠道:冲中国消费名品、区域名品、跨境电商独立站;潮玩和香妆最容易被纳入“国潮+出海”双线。
标准合规:玩具、银发、智能家居、香妆、照明都会迎来强标和认证,先合规者吃份额,后入场者被强制改造拖成本。
地方招商:东部做研发/设计/品牌/时尚消费,中西部接制造;潮玩集群、适老用品集群、香妆集群、光环境/智能家纺集群会成为轻纺“十五五”招商抓手。
按投资或创业看,这三类的优先级会是:银发适老(政策目录+刚性老龄化,但渠道重)→潮玩IP(弹性大、年轻人付费快,但IP和库存风险高)→情绪疗愈(香氛/光/睡眠最易做溢价,但标准与功效证据还在建立期)。


